

Por Andrés Senlle, director general de IBI Brokers Consulting
Facturar más y valer menos: la paradoja de algunas empresas de limpieza
El verdadero valor de una empresa no reside en la media de los indicadores financieros del negocio, sino en la calidad económica de cada uno de los clientes que la componen.
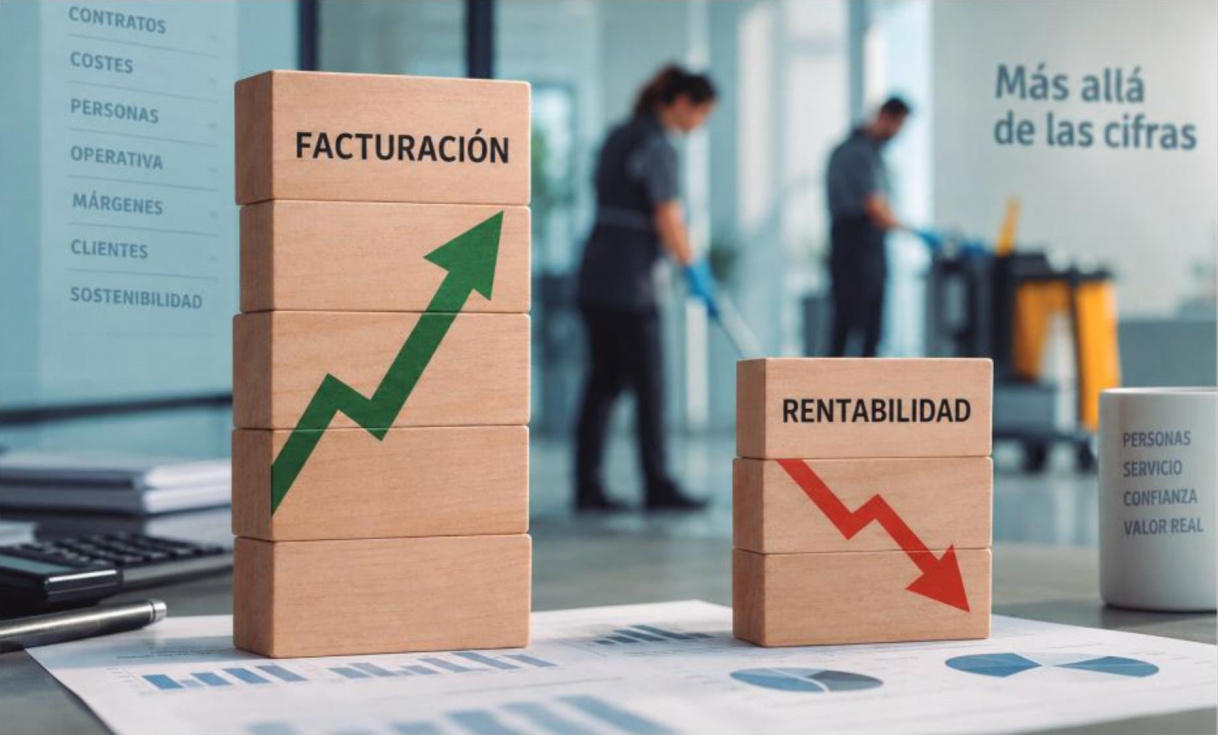
La facturación crece, la cartera incorpora nuevos clientes, la plantilla aumenta... Sin embargo, el beneficio apenas avanza o incluso retrocede, y la organización parece necesitar cada vez más esfuerzo para obtener el mismo resultado. Esta situación, lejos de ser excepcional, pone de manifiesto una de las paradojas más relevantes del sector de la limpieza: una empresa puede ganar dimensión mientras pierde calidad económica.
Del mismo modo que un investigador necesita un microscopio para observar aquello que resulta invisible a simple vista, un empresario necesita descender al detalle de los datos de su empresa para comprender cómo se crea, o se destruye, la rentabilidad de su negocio.
La facturación, el beneficio y el EBITDA (beneficio bruto de explotación de una empresa) son magnitudes imprescindibles, ya que permiten conocer el tamaño de la compañía, seguir su evolución y disponer de una primera referencia sobre su desempeño, pero ofrecen una visión agregada. Informan del resultado final, no necesariamente de su composición ni de su sostenibilidad. Observadas de manera aislada, estas cifras se asemejan a una fotografía tomada desde muy lejos: muestran el paisaje, pero no permiten distinguir sus grietas, desniveles y zonas de riesgo.
En una empresa de limpieza, esta limitación adquiere una importancia especial, principalmente porque el resultado no procede de una actividad uniforme, sino de la suma de numerosos clientes, contratos, centros de trabajo, trabajadores, frecuencias, horarios, incidencias y condiciones económicas diferentes.
Cada contrato constituye, en la práctica, una pequeña unidad de negocio en la que algunos contratos generan un margen sólido y estable, mientras que otros apenas cubren los recursos que consumen. En algunos casos, también puede haber contratos que estén provocando pérdidas recurrentes sin que la dirección sea consciente de ello, porque su resultado negativo queda compensado por la rentabilidad de otros servicios.
Del mismo modo que un investigador necesita un microscopio para observar aquello que resulta invisible a simple vista, un empresario necesita descender al detalle de los datos de su empresa para comprender cómo se crea, o se destruye, la rentabilidad de su negocio.
Datos ocultos por la subvención cruzada
Se produce entonces un fenómeno de subvención cruzada en el que los contratos rentables financian silenciosamente a los deficitarios. La cuenta de resultados global puede seguir mostrando beneficios, pero no revela qué clientes los generan, cuáles los absorben ni qué ocurriría si se perdieran los contratos que sostienen el conjunto.
Las medias ordenan la información, pero también pueden ocultar la realidad. Un margen medio positivo no significa que toda la cartera sea rentable. Puede ser simplemente el punto de equilibrio entre servicios con retornos elevados y otros que destruyen valor. Las medias no pagan nóminas ni generan caja. Lo hacen los contratos concretos, con sus ingresos, sus costes y sus necesidades reales de gestión.
Cada contrato con un cliente constituye una pequeña unidad de negocio que hay que analizar por separado: puede haber contratos que estén provocando pérdidas recurrentes sin que seamos conscientes porque su resultado negativo queda compensado por la rentabilidad de otros servicios.
Dos empresas de limpieza pueden presentar una facturación y un EBITDA similares y, sin embargo, tener una calidad de negocio, un perfil de riesgo y un valor económico muy diferentes. Una puede contar con contratos diversificados, tarifas actualizadas, márgenes equilibrados y una operativa controlada. La otra puede depender de unos pocos clientes excepcionalmente rentables que compensan una cartera deteriorada, con precios insuficientes, costes no imputados o una elevada concentración del beneficio.
En el primer caso, el resultado puede ser razonablemente previsible. En el segundo, puede estar sostenido por un equilibrio frágil. Por eso, el EBITDA no debe interpretarse únicamente por su importe, sino que también debe analizarse su calidad: de qué clientes procede, qué parte es recurrente, qué riesgos soporta y qué probabilidad existe de que pueda mantenerse en el futuro. El EBITDA es una referencia útil, pero constituye un punto de partida, no una conclusión.
Las empresas de limpieza operan habitualmente con un elevado peso del coste laboral y, en numerosos contratos, con márgenes reducidos. En estas condiciones, pequeñas desviaciones pueden alterar de manera significativa la rentabilidad. Una revisión salarial derivada del convenio colectivo, un aumento del absentismo, una mayor frecuencia de sustituciones, una ampliación de jornada no repercutida, un incremento del consumo de materiales o una supervisión superior a la prevista pueden absorber rápidamente el margen inicialmente calculado.
Si el crecimiento de una empresa de limpieza se apoya en servicios mal presupuestados o con márgenes insuficientes, la organización será más grande, pero no necesariamente más rentable, más sólida ni más valiosa.
El deterioro de la rentabilidad no necesita producirse a través de una gran incidencia; a menudo basta con que los costes continúen aumentando mientras el precio permanece invariable. El contrato sigue activo, el cliente continúa pagando, la facturación no disminuye, pero la rentabilidad se reduce progresivamente. Los contratos deficitarios suelen deteriorarse en silencio, hora a hora, sustitución a sustitución y coste a coste.
La empresa puede incluso seguir creciendo. Puede captar nuevos clientes, contratar más personal y aumentar su volumen de ingresos. Desde fuera, la evolución parecerá favorable. Sin embargo, si este crecimiento se apoya en servicios mal presupuestados o con márgenes insuficientes, la organización será más grande, pero no necesariamente más rentable, más sólida ni más valiosa.
Crecer no siempre equivale a crear valor. En ocasiones, significa multiplicar una estructura económica defectuosa.
Para conocer la rentabilidad real del negocio es necesario analizar individualmente cada cliente, contrato o centro de trabajo. No basta con restar de la facturación el coste directo del personal y de los productos; también deben considerarse las horas contratadas y las realmente trabajadas, las sustituciones, las vacaciones, el absentismo, los desplazamientos, la maquinaria, los materiales, los tiempos improductivos y la dedicación de los responsables operativos.
Por otro lado, no todos los clientes exigen el mismo esfuerzo de gestión. Algunos requieren comunicaciones constantes, numerosas reuniones, documentación específica, una atención continuada de incidencias o una elevada intervención de supervisores y directivos. Aunque estos recursos no aparezcan directamente asignados al contrato, consumen capacidad y tienen un coste económico.
La pregunta relevante no es únicamente cuánto factura un cliente, sino cuánto margen deja después de atender correctamente todas sus necesidades y asumir todos los recursos que exige.
Para conocer la rentabilidad real del negocio no basta con restar de la facturación el coste directo del personal y de los productos, es necesario analizar individualmente cada cliente, contrato o centro de trabajo.
Un análisis útil debería permitir responder a cinco cuestiones:
¿Qué ingresos aporta realmente el contrato?
¿Qué costes directos e indirectos consume?
¿Qué margen genera después de imputar estos recursos?
¿Qué factores pueden deteriorar este margen?
¿Qué actuación es necesaria adoptar para protegerlo o recuperarlo?
El objetivo del análisis no es clasificar clientes, sino poder actuar e intervenir sobre la realidad de cada uno de ellos, de manera que, ante un contrato con una rentabilidad insuficiente, la empresa pueda revisar el precio, renegociar las condiciones, reorganizar los horarios, modificar las frecuencias, reasignar recursos, controlar mejor las sustituciones, reducir consumos o reconsiderar su continuidad.
En ocasiones, una corrección operativa será suficiente para recuperar el margen, mientras que, en otras, será necesario trasladar al cliente que el precio acordado ha dejado de responder al coste real del servicio. En muchas ocasiones, mejorar el resultado no requiere captar más clientes, sino comprender mejor los que ya existen. Mantener un contrato cuando su valor no responde a un rendimiento económico positivo (por su valor estratégico, de imagen de marca, etc.) puede ser una decisión razonable. Sin embargo, mantenerlo porque se desconoce que genera pérdidas constituye un problema de información y de gestión.
Una empresa de limpieza no vale más simplemente porque facture más. Vale más cuando comprende la rentabilidad de cada contrato, corrige sus desviaciones, actualiza sus precios, controla sus riesgos y convierte sus ingresos en resultados sostenibles.
El verdadero valor de una empresa no reside en la media de los indicadores financieros del negocio, sino en la calidad económica de cada uno de los clientes que la componen.
La facturación crece, la cartera incorpora nuevos clientes, la plantilla aumenta... Sin embargo, el beneficio apenas avanza o incluso retrocede, y la organización parece necesitar cada vez más esfuerzo para obtener el mismo resultado. Esta situación, lejos de ser excepcional, pone de manifiesto una de las paradojas más relevantes del sector de la limpieza: una empresa puede ganar dimensión mientras pierde calidad económica.
Del mismo modo que un investigador necesita un microscopio para observar aquello que resulta invisible a simple vista, un empresario necesita descender al detalle de los datos de su empresa para comprender cómo se crea, o se destruye, la rentabilidad de su negocio.
La facturación, el beneficio y el EBITDA (beneficio bruto de explotación de una empresa) son magnitudes imprescindibles, ya que permiten conocer el tamaño de la compañía, seguir su evolución y disponer de una primera referencia sobre su desempeño, pero ofrecen una visión agregada. Informan del resultado final, no necesariamente de su composición ni de su sostenibilidad. Observadas de manera aislada, estas cifras se asemejan a una fotografía tomada desde muy lejos: muestran el paisaje, pero no permiten distinguir sus grietas, desniveles y zonas de riesgo.
En una empresa de limpieza, esta limitación adquiere una importancia especial, principalmente porque el resultado no procede de una actividad uniforme, sino de la suma de numerosos clientes, contratos, centros de trabajo, trabajadores, frecuencias, horarios, incidencias y condiciones económicas diferentes.
Cada contrato constituye, en la práctica, una pequeña unidad de negocio en la que algunos contratos generan un margen sólido y estable, mientras que otros apenas cubren los recursos que consumen. En algunos casos, también puede haber contratos que estén provocando pérdidas recurrentes sin que la dirección sea consciente de ello, porque su resultado negativo queda compensado por la rentabilidad de otros servicios.
Del mismo modo que un investigador necesita un microscopio para observar aquello que resulta invisible a simple vista, un empresario necesita descender al detalle de los datos de su empresa para comprender cómo se crea, o se destruye, la rentabilidad de su negocio.
Datos ocultos por la subvención cruzada
Se produce entonces un fenómeno de subvención cruzada en el que los contratos rentables financian silenciosamente a los deficitarios. La cuenta de resultados global puede seguir mostrando beneficios, pero no revela qué clientes los generan, cuáles los absorben ni qué ocurriría si se perdieran los contratos que sostienen el conjunto.
Las medias ordenan la información, pero también pueden ocultar la realidad. Un margen medio positivo no significa que toda la cartera sea rentable. Puede ser simplemente el punto de equilibrio entre servicios con retornos elevados y otros que destruyen valor. Las medias no pagan nóminas ni generan caja. Lo hacen los contratos concretos, con sus ingresos, sus costes y sus necesidades reales de gestión.
Cada contrato con un cliente constituye una pequeña unidad de negocio que hay que analizar por separado: puede haber contratos que estén provocando pérdidas recurrentes sin que seamos conscientes porque su resultado negativo queda compensado por la rentabilidad de otros servicios.
Dos empresas de limpieza pueden presentar una facturación y un EBITDA similares y, sin embargo, tener una calidad de negocio, un perfil de riesgo y un valor económico muy diferentes. Una puede contar con contratos diversificados, tarifas actualizadas, márgenes equilibrados y una operativa controlada. La otra puede depender de unos pocos clientes excepcionalmente rentables que compensan una cartera deteriorada, con precios insuficientes, costes no imputados o una elevada concentración del beneficio.
En el primer caso, el resultado puede ser razonablemente previsible. En el segundo, puede estar sostenido por un equilibrio frágil. Por eso, el EBITDA no debe interpretarse únicamente por su importe, sino que también debe analizarse su calidad: de qué clientes procede, qué parte es recurrente, qué riesgos soporta y qué probabilidad existe de que pueda mantenerse en el futuro. El EBITDA es una referencia útil, pero constituye un punto de partida, no una conclusión.
Las empresas de limpieza operan habitualmente con un elevado peso del coste laboral y, en numerosos contratos, con márgenes reducidos. En estas condiciones, pequeñas desviaciones pueden alterar de manera significativa la rentabilidad. Una revisión salarial derivada del convenio colectivo, un aumento del absentismo, una mayor frecuencia de sustituciones, una ampliación de jornada no repercutida, un incremento del consumo de materiales o una supervisión superior a la prevista pueden absorber rápidamente el margen inicialmente calculado.
Si el crecimiento de una empresa de limpieza se apoya en servicios mal presupuestados o con márgenes insuficientes, la organización será más grande, pero no necesariamente más rentable, más sólida ni más valiosa.
El deterioro de la rentabilidad no necesita producirse a través de una gran incidencia; a menudo basta con que los costes continúen aumentando mientras el precio permanece invariable. El contrato sigue activo, el cliente continúa pagando, la facturación no disminuye, pero la rentabilidad se reduce progresivamente. Los contratos deficitarios suelen deteriorarse en silencio, hora a hora, sustitución a sustitución y coste a coste.
La empresa puede incluso seguir creciendo. Puede captar nuevos clientes, contratar más personal y aumentar su volumen de ingresos. Desde fuera, la evolución parecerá favorable. Sin embargo, si este crecimiento se apoya en servicios mal presupuestados o con márgenes insuficientes, la organización será más grande, pero no necesariamente más rentable, más sólida ni más valiosa.
Crecer no siempre equivale a crear valor. En ocasiones, significa multiplicar una estructura económica defectuosa.
Para conocer la rentabilidad real del negocio es necesario analizar individualmente cada cliente, contrato o centro de trabajo. No basta con restar de la facturación el coste directo del personal y de los productos; también deben considerarse las horas contratadas y las realmente trabajadas, las sustituciones, las vacaciones, el absentismo, los desplazamientos, la maquinaria, los materiales, los tiempos improductivos y la dedicación de los responsables operativos.
Por otro lado, no todos los clientes exigen el mismo esfuerzo de gestión. Algunos requieren comunicaciones constantes, numerosas reuniones, documentación específica, una atención continuada de incidencias o una elevada intervención de supervisores y directivos. Aunque estos recursos no aparezcan directamente asignados al contrato, consumen capacidad y tienen un coste económico.
La pregunta relevante no es únicamente cuánto factura un cliente, sino cuánto margen deja después de atender correctamente todas sus necesidades y asumir todos los recursos que exige.
Para conocer la rentabilidad real del negocio no basta con restar de la facturación el coste directo del personal y de los productos, es necesario analizar individualmente cada cliente, contrato o centro de trabajo.
Un análisis útil debería permitir responder a cinco cuestiones:
¿Qué ingresos aporta realmente el contrato?
¿Qué costes directos e indirectos consume?
¿Qué margen genera después de imputar estos recursos?
¿Qué factores pueden deteriorar este margen?
¿Qué actuación es necesaria adoptar para protegerlo o recuperarlo?
El objetivo del análisis no es clasificar clientes, sino poder actuar e intervenir sobre la realidad de cada uno de ellos, de manera que, ante un contrato con una rentabilidad insuficiente, la empresa pueda revisar el precio, renegociar las condiciones, reorganizar los horarios, modificar las frecuencias, reasignar recursos, controlar mejor las sustituciones, reducir consumos o reconsiderar su continuidad.
En ocasiones, una corrección operativa será suficiente para recuperar el margen, mientras que, en otras, será necesario trasladar al cliente que el precio acordado ha dejado de responder al coste real del servicio. En muchas ocasiones, mejorar el resultado no requiere captar más clientes, sino comprender mejor los que ya existen. Mantener un contrato cuando su valor no responde a un rendimiento económico positivo (por su valor estratégico, de imagen de marca, etc.) puede ser una decisión razonable. Sin embargo, mantenerlo porque se desconoce que genera pérdidas constituye un problema de información y de gestión.
Una empresa de limpieza no vale más simplemente porque facture más. Vale más cuando comprende la rentabilidad de cada contrato, corrige sus desviaciones, actualiza sus precios, controla sus riesgos y convierte sus ingresos en resultados sostenibles.
Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.217.100